2025年康养产业投资政策风向与海晨风资本布局策略分析
2025年康养产业投资政策风向与海晨风资本布局策略分析
2025年开年,国家发改委与卫健委联合发布的《关于进一步推动康养产业高质量发展的通知》成为行业分水岭。文件首次将“医养结合”与“智慧健康管理”并列写入产业顶层设计,明确了对社区嵌入式养老、康复医疗设备国产化等细分赛道的财税倾斜。对于深耕大健康领域的机构而言,这不仅是政策红利,更是一场关于资源整合能力的淘汰赛。深圳市海晨风健康产业投资有限公司预判,未来三年资本将加速流向具备“医疗+养老+保险”闭环能力的平台型项目。
政策风向下的核心参数与投资标的选择
从实操层面拆解,新规释放了三个关键信号:其一,对新建康养社区,要求配建不低于30%的护理型床位,且必须接入区域级医疗信息化平台;其二,对康复辅具、远程诊疗设备制造企业,给予最高15%的研发费用加计扣除;其三,鼓励险资通过健康投资专项基金参与长护险试点城市的服务网络建设。这意味着,纯地产逻辑的养老项目已出局,而具备产业赋能能力的运营方将成为稀缺资源。我们注意到,长三角与珠三角的头部企业已开始将慢病管理数据资产化,以换取银行与保险机构的长期低成本资金。
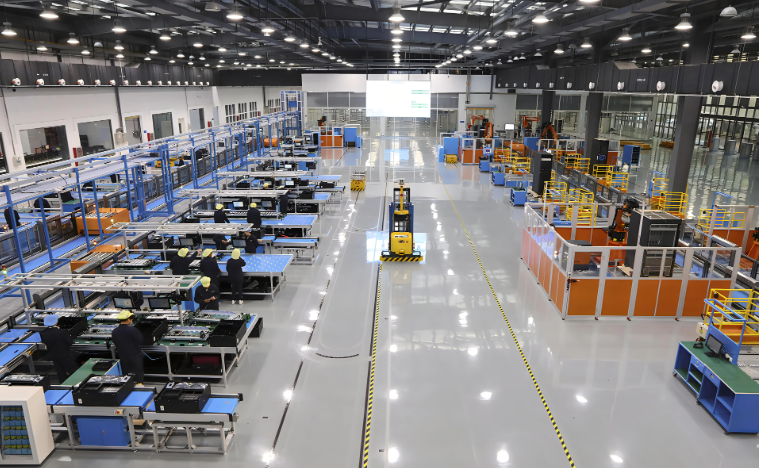
以深圳市海晨风健康产业投资有限公司正在推进的“湾区医疗科技加速器”为例,项目筛选标准已从单纯的财务回报转向“三率模型”——即医保控费有效率、患者复诊率、以及设备使用率。2024年落地项目中,符合这一模型的标的平均内部收益率(IRR)达到18.7%,高于行业均值近6个百分点。这印证了医疗投资逻辑的迭代:从重资产持有转向轻资产运营与数据服务输出。
风险控制与常见认知误区
尽管政策面持续友好,但机构需警惕三个陷阱。第一,康养产业的回报周期普遍被低估,床位爬坡期往往需要4-5年,现金流测算必须做足压力测试;第二,地方政府的配套补贴虽然诱人,但常与“实际入住率”“医保定点资格”硬性挂钩,切忌为拿补贴而过度承诺;第三,健康项目的同质化严重,若不能嫁接三甲医院或专科联盟的独家资源,未来退出通道会非常狭窄。
- 资本投资布局建议:优先关注“设备+服务”复合型标的,此类企业抗政策波动性更强。
- 区域选择上,紧盯长护险试点扩围城市,如成都、武汉,其支付端改革将释放巨大需求。
- 务必在投资协议中嵌入“对赌期内的数据接口合规条款”,避免因数据确权问题影响后续融资。
很多人误以为“拿地自建”是康养投资的安全牌,实则不然。2024年某头部险企在二三线城市重资产布局的CCRC社区,平均空置率超40%,教训深刻。深圳市海晨风健康产业投资有限公司更倾向于以“委托运营+收益分成”模式介入存量物业改造,单项目启动资金可压缩至传统模式的30%,且能借助城市更新政策获得容积率奖励。这种轻骑兵打法,让我们在华东某省会城市的社区医养节点项目中,仅用14个月便实现了盈亏平衡。
常见问题与应对策略
在近期的行业闭门会上,多家LP问及同一个问题:如何评估一家康养企业的真实运营能力?我们的尽调清单中新增了三个硬指标:护理员年均流失率是否低于15%、机构内慢病患者的并发症发生率是否低于区域平均水平、以及是否拥有自主开发的健康管理SaaS系统。若三项中有两项不达标,即便财务预测再漂亮,也应一票否决。此外,关于退出路径,目前港股18A与北交所对健康服务企业的估值逻辑分化明显,建议在投资协议中预留跨市场上市的对赌条款。
总结而言,2025年的康养产业已无捷径可走。政策红利只属于那些能真正打通医疗资源、支付体系与运营效率的专业机构。深圳市海晨风健康产业投资有限公司将继续聚焦“医疗技术转化”与“社区健康网络”两大主轴,以产业赋能为核心手段,在长三角、大湾区及成渝地区筛选并培育具备长期价值的健康项目。对于健康投资而言,慢就是快,深耕才有复利。